Domain abnahmekriterien.de kaufen?
Wir ziehen mit dem Projekt
abnahmekriterien.de um.
Sind Sie am Kauf der Domain
abnahmekriterien.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abnahmekriterien.de kaufen?
Sind Schenkungen steuerpflichtig?
Sind Schenkungen steuerpflichtig? Ja, Schenkungen können unter bestimmten Umständen steuerpflichtig sein. In Deutschland unterliegen Schenkungen grundsätzlich der Schenkungssteuer, wenn sie einen bestimmten Freibetrag überschreiten. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Wenn der Freibetrag überschritten wird, muss der Beschenkte Schenkungssteuer zahlen. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die bestimmte Schenkungen von der Steuerpflicht befreien können. Es ist daher ratsam, sich vor einer Schenkung über die steuerlichen Konsequenzen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Sind Schenkungen Ausgleichspflichtig?
Sind Schenkungen Ausgleichspflichtig? Schenkungen können unter bestimmten Umständen ausgleichspflichtig sein, zum Beispiel wenn sie als Vorauszahlung auf das Erbe gedacht sind und dadurch die gesetzlichen Erbteile beeinträchtigt werden. Auch wenn eine Schenkung grob unangemessen ist oder der Schenker pflichtteilsberechtigte Angehörige übergangen hat, kann eine Ausgleichspflicht bestehen. Es ist wichtig, dass Schenkungen rechtzeitig und klar dokumentiert werden, um Streitigkeiten unter den Erben vorzubeugen. Im Zweifelsfall sollte man sich rechtzeitig rechtlichen Rat einholen, um mögliche Ausgleichsansprüche zu klären. **

Ähnliche Suchbegriffe für Schenkungen
Top-Angebote
Produkte zum Begriff Schenkungen:
-
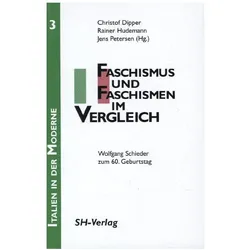
Faschismus und Faschismen im Vergleich, FachbücherIm Vordergrund des Vergleichs stehen der deutsche Nationalsozialismus und der italienische Faschismus, es werden jedoch auch die Situation in Rumänien und die NS-Besatzungspolitik im Ausland beleuchtet. Unter anderem macht der Band auf die Parallelen zwischen deutschem und italienischem Faschismus aufmerksam, die man lange Zeit nicht wahrhaben wollte. Er fragt nach Tradition und Funktion von Rassismus und Antisemitismus in europäischen Faschismen, analysiert Methoden faschistischer Überzeugungsarbeit, vergleicht unterschiedliche Formen von Besatzungsherrschaft und Kollaboration und geht den Zusammenhängen zwischen verschiedenen neueren Forschungsansätzen nach. Beiträge von Enzo Collotti, Norbert Frei, Emilio Gentile, Armin Heinen, Michael H. Kater, Lutz Klinkhammer, Brunello Mantelli, Hans Mommsen, Jens Petersen, Volker Sellin, Margit Szöllösi-Janze, Hans-Ulrich Thamer und Moshe Zimmermann.43,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dienstliche Beurteilung, Fachbücher von Klaus Klose-DiwoDas Fachbuch "Dienstliche Beurteilung" von Klaus Klose-Diwo bietet eine umfassende Analyse der Beurteilungskompetenz und der Verfahrensoptimierung im öffentlichen Sektor. Es richtet sich an Fachkräfte, die sich mit den rechtlichen Rahmenbedingungen und den praktischen Aspekten der dienstlichen Beurteilung auseinandersetzen möchten. Mit einem klar strukturierten Ansatz und praxisnahen Beispielen vermittelt das Buch wertvolle Erkenntnisse zur Verbesserung der Beurteilungsprozesse. Die 262 Seiten umfassende Publikation behandelt zentrale Themen des öffentlichen Rechts und bietet somit eine fundierte Grundlage für die Anwendung in der Praxis. Die Inhalte sind in deutscher Sprache verfasst und richten sich an Leserinnen und Leser, die sich für wirtschaftliche und rechtliche Fragestellungen im öffentlichen Sektor interessieren. Das Buch ist im kartonierten Einband erhältlich und wird im Jahr 2026 veröffentlicht.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die dienstliche Beurteilung, Fachbücher von Jürgen LorseDamit Auswahlentscheidungen und Personalentwicklungsplanungen heute auf solidem Fundament stehen, muss deren zentrales Instrument rechtlich unangreifbar und inhaltlich nachvollziehbar sein. Wie eine dienstliche Beurteilung gestaltet sein muss, um diesen Voraussetzungen zu genügen, erläutert Jürgen Lorse in seiner detaillierten Gesamtdarstellung - sehr anschaulich, mit konkreten Lösungsvorschlägen und vielen praktischen Hinweisen. Nach wie vor nur in diesem Buch: Für die Statusgruppen der Beamten, Tarifbeschäftigten und Richter. Das Werk im Überblick: - Standard und Methode dienstlichen Beurteilens bei Bund, Ländern und Gemeinden - Best-Practice-Beispiele zu Teilaspekten und vielen Einzelfragen des Beurteilens - Wechselbezüge zu verwandten Massnahmen der Personalführung - Praxisorientierte Darstellung der aktuellen Rechtsprechung - Funktion dienstlicher Beurteilungen in personellen Auswahlverfahren - Rechtsschutz gegen dienstliche Beurteilungen, Arbeits- und Dienstzeugnisse - Die dienstliche Beurteilung als Instrument proaktiver Frauenförderung Darüber hinaus: - Vertiefte Darstellungen zum Anwendungspotenzial von Künstlicher Intelligenz (KI) in der Beurteilungspraxis - Gesteigerte Anforderungen an die Sachverhaltsermittlung im verwaltungsgerichtlichen Eilverfahren mit Auswirkungen auf Beurteilungen - Anforderungen an die rechtliche Ausgestaltung von Beurteilungsbeiträgen - Grundsätze der Vergleichsgruppenbildung bei Regelbeurteilungen - Veränderte Anforderungen an dienstliches Beurteilen unter den Bedingungen von mobilem Arbeiten und Homeoffice.108,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
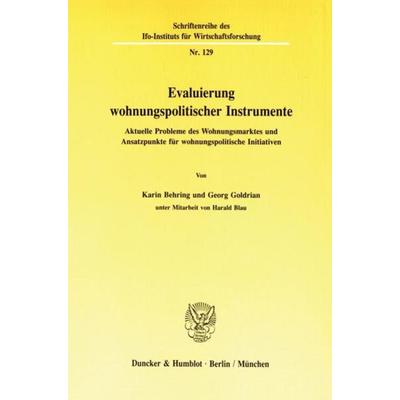
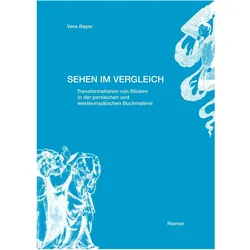
Sehen im Vergleich, Fachbücher von Vera BeyerDas Fachbuch "Sehen im Vergleich" von Vera Beyer bietet eine tiefgehende Analyse der Blicke und Blickdispositive in der persischen und westeuropäischen Buchmalerei zwischen dem 13. und 16. Jahrhundert. Es untersucht, wie begehrliche Blicke gerechtfertigt werden und welche Bedingungen für die Gottesschau gelten. Zudem wird die Frage aufgeworfen, wann Bildbetrachtung als Götzenanbetung interpretiert werden kann. Durch die Befragung von Topoi, die in beiden Bildkulturen präsent sind, wie die Schönheit des alttestamentlichen Joseph oder das Porträt Alexanders des Grossen, wird eine kritische Auseinandersetzung mit gängigen Stereotypen, insbesondere dem Bild des bilderfeindlichen Islam, angestossen. Das Buch verbindet transkulturelle Kunstgeschichte mit Bildwissenschaft und entwickelt so eine transkulturelle Blickkritik, die zum Nachdenken anregt und neue Perspektiven eröffnet.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Schenkungen Zugewinn?
Schenkungen können grundsätzlich zum Zugewinn zählen, wenn sie während der Ehezeit erfolgen und nicht aus dem sogenannten Endvermögen stammen. Der Zugewinn ist ein Konzept des deutschen Familienrechts, das die während der Ehezeit erworbenen Vermögenszuwächse regelt. Schenkungen, die außerhalb der Ehezeit oder aus dem Endvermögen getätigt werden, sind in der Regel nicht relevant für den Zugewinnausgleich. Es ist jedoch wichtig, dass Schenkungen im Rahmen einer Scheidung oder bei der Berechnung des Zugewinnausgleichs offen gelegt werden, um eine gerechte Verteilung des Vermögens sicherzustellen. Letztendlich hängt die Frage, ob Schenkungen zum Zugewinn zählen, von den individuellen Umständen des Falls und den geltenden gesetzlichen Bestimmungen ab. **
-
Wie werden Schenkungen steuerlich behandelt? Ab welcher Höhe müssen Schenkungen versteuert werden?
Schenkungen sind steuerfrei bis zu einem bestimmten Freibetrag, der je nach Verwandtschaftsverhältnis variiert. Übersteigt die Schenkung diesen Freibetrag, muss der Beschenkte Schenkungssteuer zahlen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis. **
-
Können Erben Schenkungen zurückfordern?
Können Erben Schenkungen zurückfordern? Ja, grundsätzlich können Erben Schenkungen zurückfordern, wenn sie nachweisen können, dass die Schenkung zu Lebzeiten des Erblassers unangemessen war oder die gesetzlichen Pflichtteilsansprüche verletzt wurden. Dies kann beispielsweise der Fall sein, wenn die Schenkung dazu führte, dass der Pflichtteil der gesetzlichen Erben geschmälert wurde. Es ist wichtig, dass die Erben innerhalb einer bestimmten Frist nach Kenntnis der Schenkung handeln, um ihre Ansprüche geltend zu machen. Es empfiehlt sich daher, im Zweifelsfall rechtlichen Rat einzuholen, um die Erfolgsaussichten einer Rückforderung zu prüfen. **
-
Wann sind Schenkungen meldepflichtig?
Schenkungen sind in Deutschland meldepflichtig, wenn sie bestimmte Freibeträge überschreiten. Diese Freibeträge variieren je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Beispielsweise liegt der Freibetrag für Schenkungen zwischen Eltern und Kindern bei 400.000 Euro. Schenkungen müssen dem Finanzamt innerhalb von drei Monaten gemeldet werden. Wenn der Freibetrag überschritten wird, fällt Schenkungssteuer an. **

Welche Schenkungen sind Ausgleichspflichtig?
Welche Schenkungen sind Ausgleichspflichtig? Schenkungen zwischen Ehegatten oder eingetragenen Lebenspartnern sind grundsätzlich ausgleichspflichtig, wenn sie in einem Ehevertrag oder Partnerschaftsvertrag vereinbart wurden. Auch Schenkungen an Dritte können ausgleichspflichtig sein, wenn sie dazu dienen, den Pflichtteilsanspruch eines gesetzlichen Erben zu umgehen. Es ist wichtig zu beachten, dass Schenkungen, die innerhalb von 10 Jahren vor dem Tod des Schenkers erfolgen, unter Umständen dem Pflichtteil unterliegen. In solchen Fällen können die Erben einen Ausgleichsanspruch geltend machen. **
Sind Schenkungen zu versteuern?
Schenkungen können unter bestimmten Umständen steuerpflichtig sein, abhängig von der Höhe des Wertes der Schenkung und dem Verhältnis zwischen Schenkendem und Beschenktem. In Deutschland gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Wenn diese Freibeträge überschritten werden, müssen Schenkungen beim Finanzamt angezeigt und gegebenenfalls versteuert werden. Es ist wichtig, sich über die aktuellen steuerlichen Regelungen zu informieren und gegebenenfalls professionellen Rat einzuholen, um steuerliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Schenkungen:
-
Brandschutztechnische Bewertung und Prüfung elektrischer Anlagen, Fachbücher von Herbert SchmolkeDie Sach- und Brandschadenverhütung bildet im Gesamtzusammenhang der Planung und Errichtung elektrischer Anlagen ein eigenständiges Thema, das leider sowohl in der Ausbildung als auch im Studium der Elektrotechnik nicht immer im erforderlichen Umfang dargestellt wird. Dieses Buch schliesst diese Lücke, indem es die wesentlichen Anforderungen beschreibt, die bei der Planung, Errichtung und Prüfung elektrischer Anlagen zu beachten sind. Hervorzuheben ist in diesem Zusammenhang das bekannte VdS-Richtlinienwerk, in dem die jahrzehntelange Erfahrung der Sachversicherer in Bezug auf Brandschadenverhütung dargelegt wurde. Selbstverständlich müssen auch Themen und Anforderungen erwähnt werden, die über bestehende Normen hinausgehen, da diese lediglich einen Mindestschutz festlegen, der bei einer vorausschauenden Planung der elektrischen Anlage aus der Sicht der Sach- und Brandschadenverhütung nicht immer ausreicht. Wesentliche Inhalte sind unter anderem: Anforderungen zu Planung und Errichtung, zum Beispiel Überstromschutz, Auswahl von Schutzeinrichtungen und von Kabel- und Leitungsanlagen, Anforderungen zur Prüfung aus der Sicht der Sach- und Brandschadenverhütung, Thermografie in elektrischen Anlagen, bauliche Brandschutzmassnahmen und spezielle Anforderungen für feuergefährdete Betriebsstätten.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faschismus und Faschismen im Vergleich, FachbücherIm Vordergrund des Vergleichs stehen der deutsche Nationalsozialismus und der italienische Faschismus, es werden jedoch auch die Situation in Rumänien und die NS-Besatzungspolitik im Ausland beleuchtet. Unter anderem macht der Band auf die Parallelen zwischen deutschem und italienischem Faschismus aufmerksam, die man lange Zeit nicht wahrhaben wollte. Er fragt nach Tradition und Funktion von Rassismus und Antisemitismus in europäischen Faschismen, analysiert Methoden faschistischer Überzeugungsarbeit, vergleicht unterschiedliche Formen von Besatzungsherrschaft und Kollaboration und geht den Zusammenhängen zwischen verschiedenen neueren Forschungsansätzen nach. Beiträge von Enzo Collotti, Norbert Frei, Emilio Gentile, Armin Heinen, Michael H. Kater, Lutz Klinkhammer, Brunello Mantelli, Hans Mommsen, Jens Petersen, Volker Sellin, Margit Szöllösi-Janze, Hans-Ulrich Thamer und Moshe Zimmermann.43,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dienstliche Beurteilung, Fachbücher von Klaus Klose-DiwoDas Fachbuch "Dienstliche Beurteilung" von Klaus Klose-Diwo bietet eine umfassende Analyse der Beurteilungskompetenz und der Verfahrensoptimierung im öffentlichen Sektor. Es richtet sich an Fachkräfte, die sich mit den rechtlichen Rahmenbedingungen und den praktischen Aspekten der dienstlichen Beurteilung auseinandersetzen möchten. Mit einem klar strukturierten Ansatz und praxisnahen Beispielen vermittelt das Buch wertvolle Erkenntnisse zur Verbesserung der Beurteilungsprozesse. Die 262 Seiten umfassende Publikation behandelt zentrale Themen des öffentlichen Rechts und bietet somit eine fundierte Grundlage für die Anwendung in der Praxis. Die Inhalte sind in deutscher Sprache verfasst und richten sich an Leserinnen und Leser, die sich für wirtschaftliche und rechtliche Fragestellungen im öffentlichen Sektor interessieren. Das Buch ist im kartonierten Einband erhältlich und wird im Jahr 2026 veröffentlicht.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Schenkungen steuerpflichtig?
Sind Schenkungen steuerpflichtig? Ja, Schenkungen können unter bestimmten Umständen steuerpflichtig sein. In Deutschland unterliegen Schenkungen grundsätzlich der Schenkungssteuer, wenn sie einen bestimmten Freibetrag überschreiten. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Wenn der Freibetrag überschritten wird, muss der Beschenkte Schenkungssteuer zahlen. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die bestimmte Schenkungen von der Steuerpflicht befreien können. Es ist daher ratsam, sich vor einer Schenkung über die steuerlichen Konsequenzen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Sind Schenkungen Ausgleichspflichtig?
Sind Schenkungen Ausgleichspflichtig? Schenkungen können unter bestimmten Umständen ausgleichspflichtig sein, zum Beispiel wenn sie als Vorauszahlung auf das Erbe gedacht sind und dadurch die gesetzlichen Erbteile beeinträchtigt werden. Auch wenn eine Schenkung grob unangemessen ist oder der Schenker pflichtteilsberechtigte Angehörige übergangen hat, kann eine Ausgleichspflicht bestehen. Es ist wichtig, dass Schenkungen rechtzeitig und klar dokumentiert werden, um Streitigkeiten unter den Erben vorzubeugen. Im Zweifelsfall sollte man sich rechtzeitig rechtlichen Rat einholen, um mögliche Ausgleichsansprüche zu klären. **
-
Sind Schenkungen Zugewinn?
Schenkungen können grundsätzlich zum Zugewinn zählen, wenn sie während der Ehezeit erfolgen und nicht aus dem sogenannten Endvermögen stammen. Der Zugewinn ist ein Konzept des deutschen Familienrechts, das die während der Ehezeit erworbenen Vermögenszuwächse regelt. Schenkungen, die außerhalb der Ehezeit oder aus dem Endvermögen getätigt werden, sind in der Regel nicht relevant für den Zugewinnausgleich. Es ist jedoch wichtig, dass Schenkungen im Rahmen einer Scheidung oder bei der Berechnung des Zugewinnausgleichs offen gelegt werden, um eine gerechte Verteilung des Vermögens sicherzustellen. Letztendlich hängt die Frage, ob Schenkungen zum Zugewinn zählen, von den individuellen Umständen des Falls und den geltenden gesetzlichen Bestimmungen ab. **
-
Wie werden Schenkungen steuerlich behandelt? Ab welcher Höhe müssen Schenkungen versteuert werden?
Schenkungen sind steuerfrei bis zu einem bestimmten Freibetrag, der je nach Verwandtschaftsverhältnis variiert. Übersteigt die Schenkung diesen Freibetrag, muss der Beschenkte Schenkungssteuer zahlen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis. **
Ähnliche Suchbegriffe für Schenkungen
-
Die dienstliche Beurteilung, Fachbücher von Jürgen LorseDamit Auswahlentscheidungen und Personalentwicklungsplanungen heute auf solidem Fundament stehen, muss deren zentrales Instrument rechtlich unangreifbar und inhaltlich nachvollziehbar sein. Wie eine dienstliche Beurteilung gestaltet sein muss, um diesen Voraussetzungen zu genügen, erläutert Jürgen Lorse in seiner detaillierten Gesamtdarstellung - sehr anschaulich, mit konkreten Lösungsvorschlägen und vielen praktischen Hinweisen. Nach wie vor nur in diesem Buch: Für die Statusgruppen der Beamten, Tarifbeschäftigten und Richter. Das Werk im Überblick: - Standard und Methode dienstlichen Beurteilens bei Bund, Ländern und Gemeinden - Best-Practice-Beispiele zu Teilaspekten und vielen Einzelfragen des Beurteilens - Wechselbezüge zu verwandten Massnahmen der Personalführung - Praxisorientierte Darstellung der aktuellen Rechtsprechung - Funktion dienstlicher Beurteilungen in personellen Auswahlverfahren - Rechtsschutz gegen dienstliche Beurteilungen, Arbeits- und Dienstzeugnisse - Die dienstliche Beurteilung als Instrument proaktiver Frauenförderung Darüber hinaus: - Vertiefte Darstellungen zum Anwendungspotenzial von Künstlicher Intelligenz (KI) in der Beurteilungspraxis - Gesteigerte Anforderungen an die Sachverhaltsermittlung im verwaltungsgerichtlichen Eilverfahren mit Auswirkungen auf Beurteilungen - Anforderungen an die rechtliche Ausgestaltung von Beurteilungsbeiträgen - Grundsätze der Vergleichsgruppenbildung bei Regelbeurteilungen - Veränderte Anforderungen an dienstliches Beurteilen unter den Bedingungen von mobilem Arbeiten und Homeoffice.108,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sehen im Vergleich, Fachbücher von Vera BeyerDas Fachbuch "Sehen im Vergleich" von Vera Beyer bietet eine tiefgehende Analyse der Blicke und Blickdispositive in der persischen und westeuropäischen Buchmalerei zwischen dem 13. und 16. Jahrhundert. Es untersucht, wie begehrliche Blicke gerechtfertigt werden und welche Bedingungen für die Gottesschau gelten. Zudem wird die Frage aufgeworfen, wann Bildbetrachtung als Götzenanbetung interpretiert werden kann. Durch die Befragung von Topoi, die in beiden Bildkulturen präsent sind, wie die Schönheit des alttestamentlichen Joseph oder das Porträt Alexanders des Grossen, wird eine kritische Auseinandersetzung mit gängigen Stereotypen, insbesondere dem Bild des bilderfeindlichen Islam, angestossen. Das Buch verbindet transkulturelle Kunstgeschichte mit Bildwissenschaft und entwickelt so eine transkulturelle Blickkritik, die zum Nachdenken anregt und neue Perspektiven eröffnet.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einfache-Entscheidung-Cordhose - 46Statt entweder oder. Warum für das Eine entscheiden, wenn man beides haben kann: Feiner und breiter Cord machen jetzt gemeinsame Sache und sorgen, typisch Velcorex, für einen absolut untypischen Look. Eigenwillig-Unentschieden auch der Schnitt: Hier mixen sich die Nonchalance der Chino mit coolen Elementen einer klassischen Five-Pocket-Jeans. Mit frischem Farbton und nahezu endlosen Kombinationsmöglichkeiten, womit wir wieder bei einfachen Entscheidungen wären.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Können Erben Schenkungen zurückfordern?
Können Erben Schenkungen zurückfordern? Ja, grundsätzlich können Erben Schenkungen zurückfordern, wenn sie nachweisen können, dass die Schenkung zu Lebzeiten des Erblassers unangemessen war oder die gesetzlichen Pflichtteilsansprüche verletzt wurden. Dies kann beispielsweise der Fall sein, wenn die Schenkung dazu führte, dass der Pflichtteil der gesetzlichen Erben geschmälert wurde. Es ist wichtig, dass die Erben innerhalb einer bestimmten Frist nach Kenntnis der Schenkung handeln, um ihre Ansprüche geltend zu machen. Es empfiehlt sich daher, im Zweifelsfall rechtlichen Rat einzuholen, um die Erfolgsaussichten einer Rückforderung zu prüfen. **
-
Wann sind Schenkungen meldepflichtig?
Schenkungen sind in Deutschland meldepflichtig, wenn sie bestimmte Freibeträge überschreiten. Diese Freibeträge variieren je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Beispielsweise liegt der Freibetrag für Schenkungen zwischen Eltern und Kindern bei 400.000 Euro. Schenkungen müssen dem Finanzamt innerhalb von drei Monaten gemeldet werden. Wenn der Freibetrag überschritten wird, fällt Schenkungssteuer an. **
-
Welche Schenkungen sind Ausgleichspflichtig?
Welche Schenkungen sind Ausgleichspflichtig? Schenkungen zwischen Ehegatten oder eingetragenen Lebenspartnern sind grundsätzlich ausgleichspflichtig, wenn sie in einem Ehevertrag oder Partnerschaftsvertrag vereinbart wurden. Auch Schenkungen an Dritte können ausgleichspflichtig sein, wenn sie dazu dienen, den Pflichtteilsanspruch eines gesetzlichen Erben zu umgehen. Es ist wichtig zu beachten, dass Schenkungen, die innerhalb von 10 Jahren vor dem Tod des Schenkers erfolgen, unter Umständen dem Pflichtteil unterliegen. In solchen Fällen können die Erben einen Ausgleichsanspruch geltend machen. **
-
Sind Schenkungen zu versteuern?
Schenkungen können unter bestimmten Umständen steuerpflichtig sein, abhängig von der Höhe des Wertes der Schenkung und dem Verhältnis zwischen Schenkendem und Beschenktem. In Deutschland gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Wenn diese Freibeträge überschritten werden, müssen Schenkungen beim Finanzamt angezeigt und gegebenenfalls versteuert werden. Es ist wichtig, sich über die aktuellen steuerlichen Regelungen zu informieren und gegebenenfalls professionellen Rat einzuholen, um steuerliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.